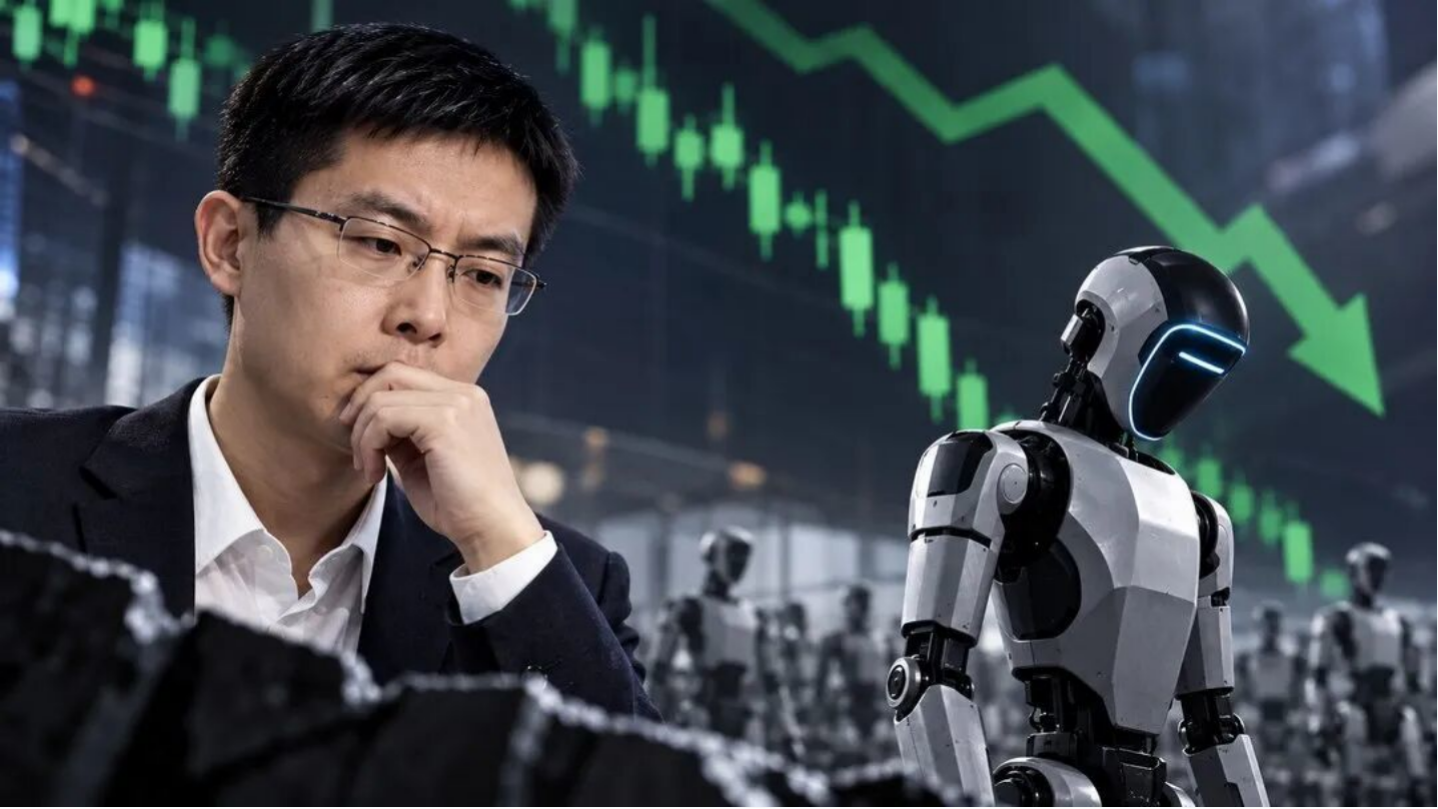
2026 年 8 月 19 日,宇树科技在科创板上市,发行价为 150.80 元,开盘首日最高冲至 1100元,总市值一度达到 4449 亿元。到了 9 月 11 日,宇树股价下跌 4.30%,收盘价降至 477.12元。在不到一个月的时间里,宇树市值相比首日峰值蒸发近 2500 亿元,股价直接腰斩。
作为国内第一家登陆二级市场的人形机器人整机企业,宇树不仅是资本市场关注的焦点,也承担着整个赛道估值锚的角色。宇树股价的迅速回落,以及随后一级市场投融资节奏的放缓,引发了市场对人形机器人行业是否存在较大泡沫的讨论。结合产业现状与经营数据来看,前期资本市场给出的超高估值确实大幅透支了技术兑现的节奏,行业存在明显的阶段性估值泡沫;但从技术演进和制造基础来看,当前的回调属于新兴科技产业在经历过量投入后必然发生的阶段。
二级市场与一级市场估值的同步收缩
宇树股价腰斩,最直接的原因是过高的交易价格脱离了制造业的常规范畴。即使在股价跌破 500元之后,宇树的静态市盈率仍然超过 700 倍。2025 年,宇树实现营业收入近 17 亿元,人形机器人业务收入约 8.68 亿元,全年归母净利润实现转正,整体营收增速达到 332%。但在进入2026 年后,公司业绩增速开始放缓,一季度营收增速收窄至 68.49%,上半年进一步放缓至48.54%,上半年扣非净利润为 2.44 亿元,同比下滑 19.34%。以制造业的估值标准衡量,接近50% 的营收增速依然可观,但无法持续支撑此前几千亿元市值所隐含的爆发式增长预期。另外,已有不少市场质疑的声音指出,虽然目前宇树机器人出货量领先,却高度依赖高校、科研实验室等试验性质采购,工业、商业订单需求寥寥。根据宇树招股书数据,2025 年前三季度,宇树人形机器人收入中科研教育(高校、实验室)占比高达73.6%,商业消费(如商演、导览)占比约17.4%,真正的工业应用(如工厂产线)占比仅约 9%。
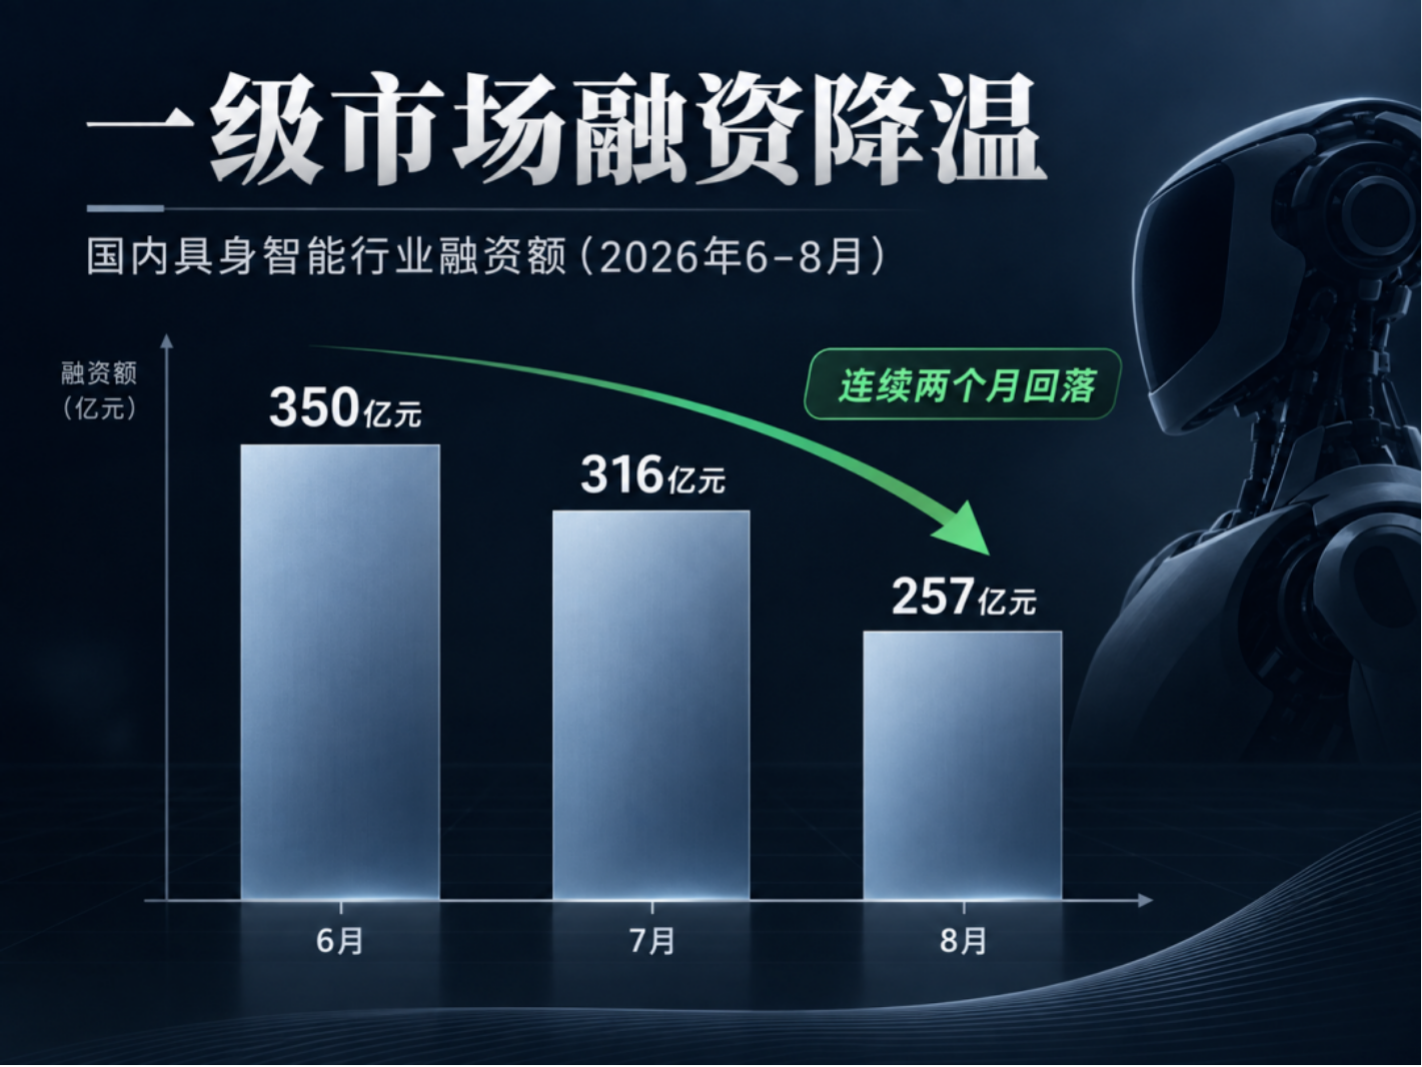
龙头公司二级市场估值中枢的下移,迅速传导至一级市场。今年 6 月,国内具身智能行业融资达到单月 350 亿元的高点,7 月降至 316 亿元,8 月进一步降至 257 亿元,连续两个月出现环比下滑。在今年上半年的投资热潮中,部分初创公司的估值扩张极为迅猛,例如成立不到半年的机器人租赁平台连续完成 6 轮融资,灵巧手制造企业在数月内连续融资 4 轮,其下一轮计划估值甚至达到 60 亿美元,直接看齐主机厂在上市前的定价水平。当二级市场龙头企业的估值大幅回撤,缺乏真实业绩支撑的一级市场高估值项目便很难继续吸引后续资金入场。
远期叙事与当期商业化产出的差距
估值泡沫不仅存在于国内市场,海外人形机器人企业的估值预期同样激进。计划通过 SPAC 合并上市的美国人形机器人企业 Agility Robotics,交易前股权估值达到 25 亿美元。然而其披露的S-4 文件显示,Agility 在 2025 年的总销售额仅为 178.2 万美元,全年运营亏损达到 1.40 亿美元,净亏损 1.38 亿美元,对应的 PS 市销率高达 1400 倍。相比之下,宇树按 IPO 定价计算的市销率约为 36 倍。此外,Figure 在 C 轮融资后的估值达到 390 亿美元,Apptronik 和1X 的估值也分别达到 50 亿美元和 60 亿美元。
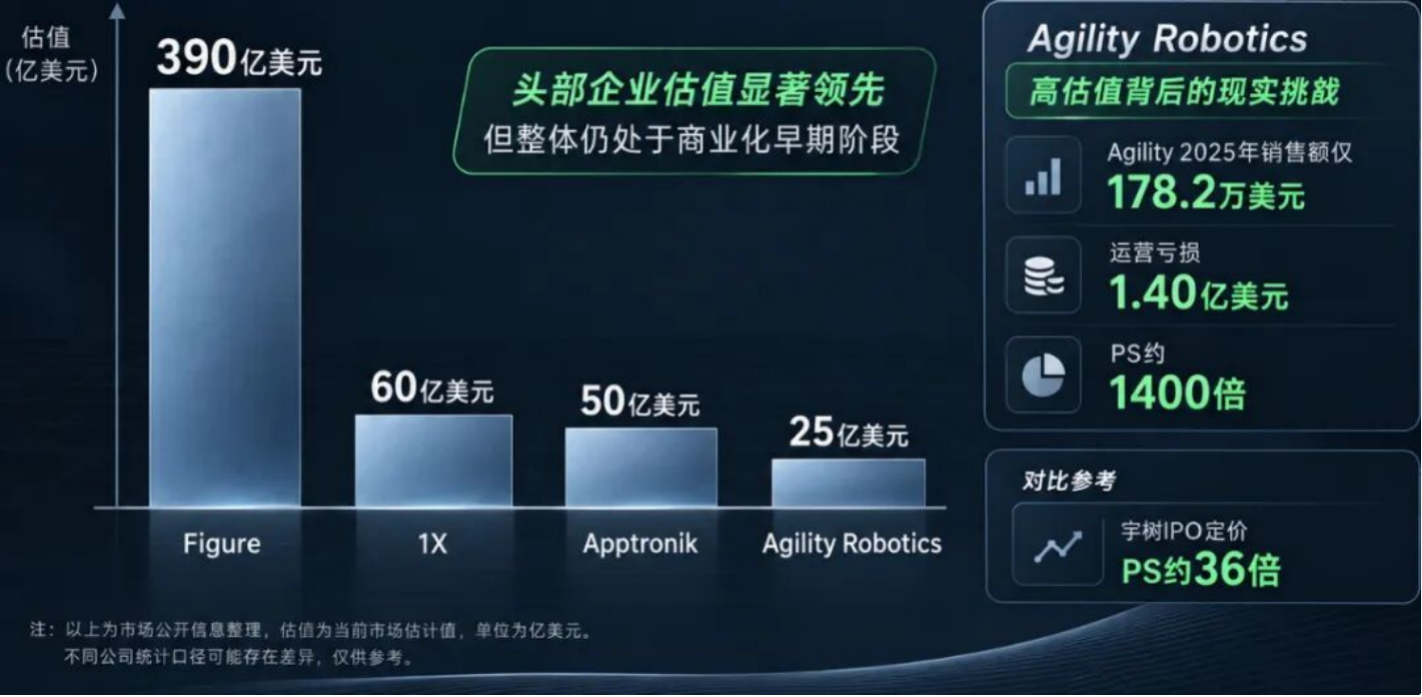
这些数十亿美元乃至数百亿美元的估值,本质上都是资本对企业未来市场份额和潜在装机规模的超前预期。
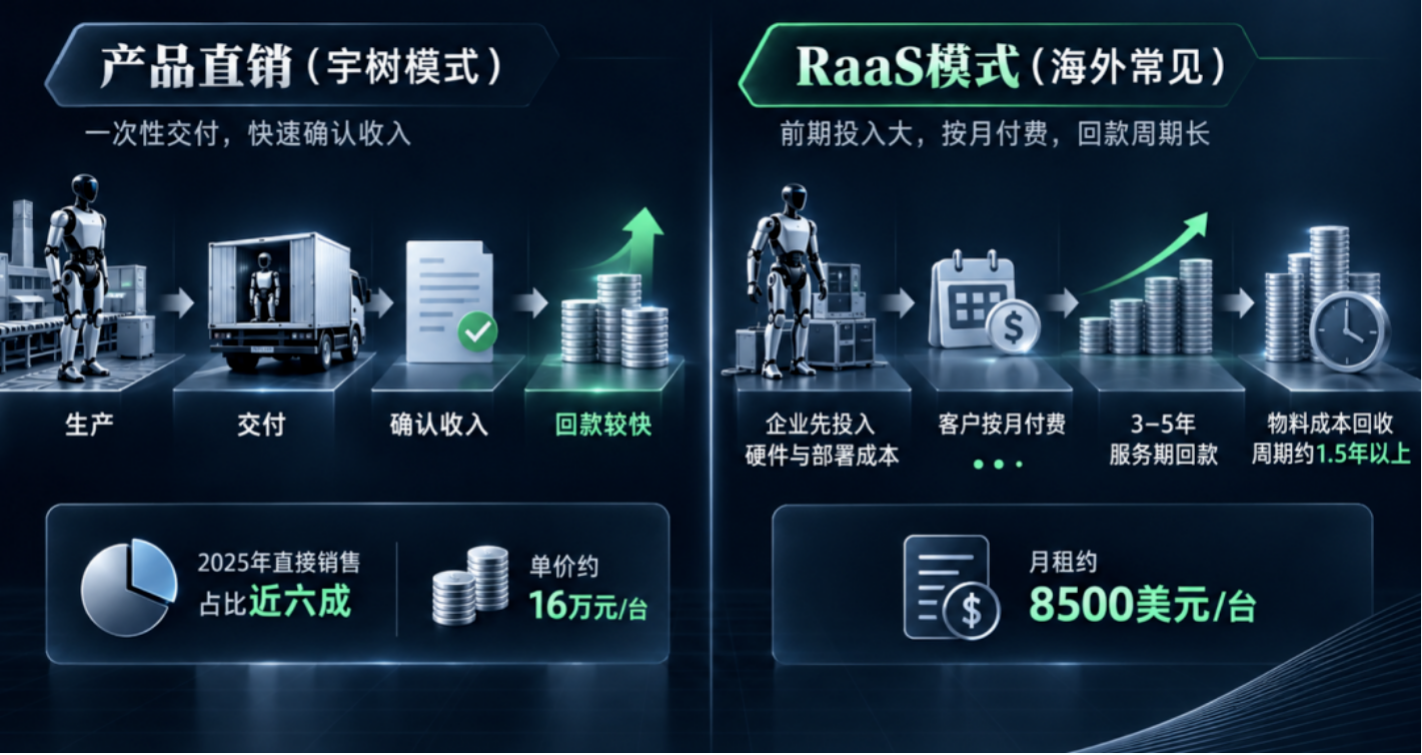
在商业模式的选择上,不同企业的变现路径进一步加剧了资金回收的难度。宇树以产品销售为主,2025 年直接销售占比接近六成,产品交付后即可确认大部分收入,平均售价在 16 万元左右。而Agility 等海外企业主要推行机器人即服务(RaaS)模式,每台设备月租金约 8500 美元,虽然降低了客户初期的采购门槛,但硬件制造成本和现场部署费用必须由企业预先垫付,设备物料成本的回收周期长达一年半以上,收入需要在三到五年的服务周期内按月收回。在客户部署规模仅有数十台、数百台的阶段,这种模式给现金流带来了沉重负担,目前尚未实现收支平衡。
更深层的矛盾在于实际需求结构。目前行业出货量中,能够真正进入生产线替代人工劳动的订单依然有限。不只是宇树,目前大部分人形机器人的主要客户群体都以高校科研、实验室和商业展会为主,工业产线的稳定作业订单占比较低是行业普遍现象。多家人形机器人企业的商业化合同,在执行层面主要承担方案验证、场景测试或品牌展示功能,并未转化为工厂中不可替代的长期生产力。真实工作场景的缺失与微薄的经营性收入,使得数百倍甚至上千倍的估值倍数缺乏支撑。
三重周期叠加带来的洗牌压力
当前人形机器人市场感受到的寒意,是三项周期叠加的结果。
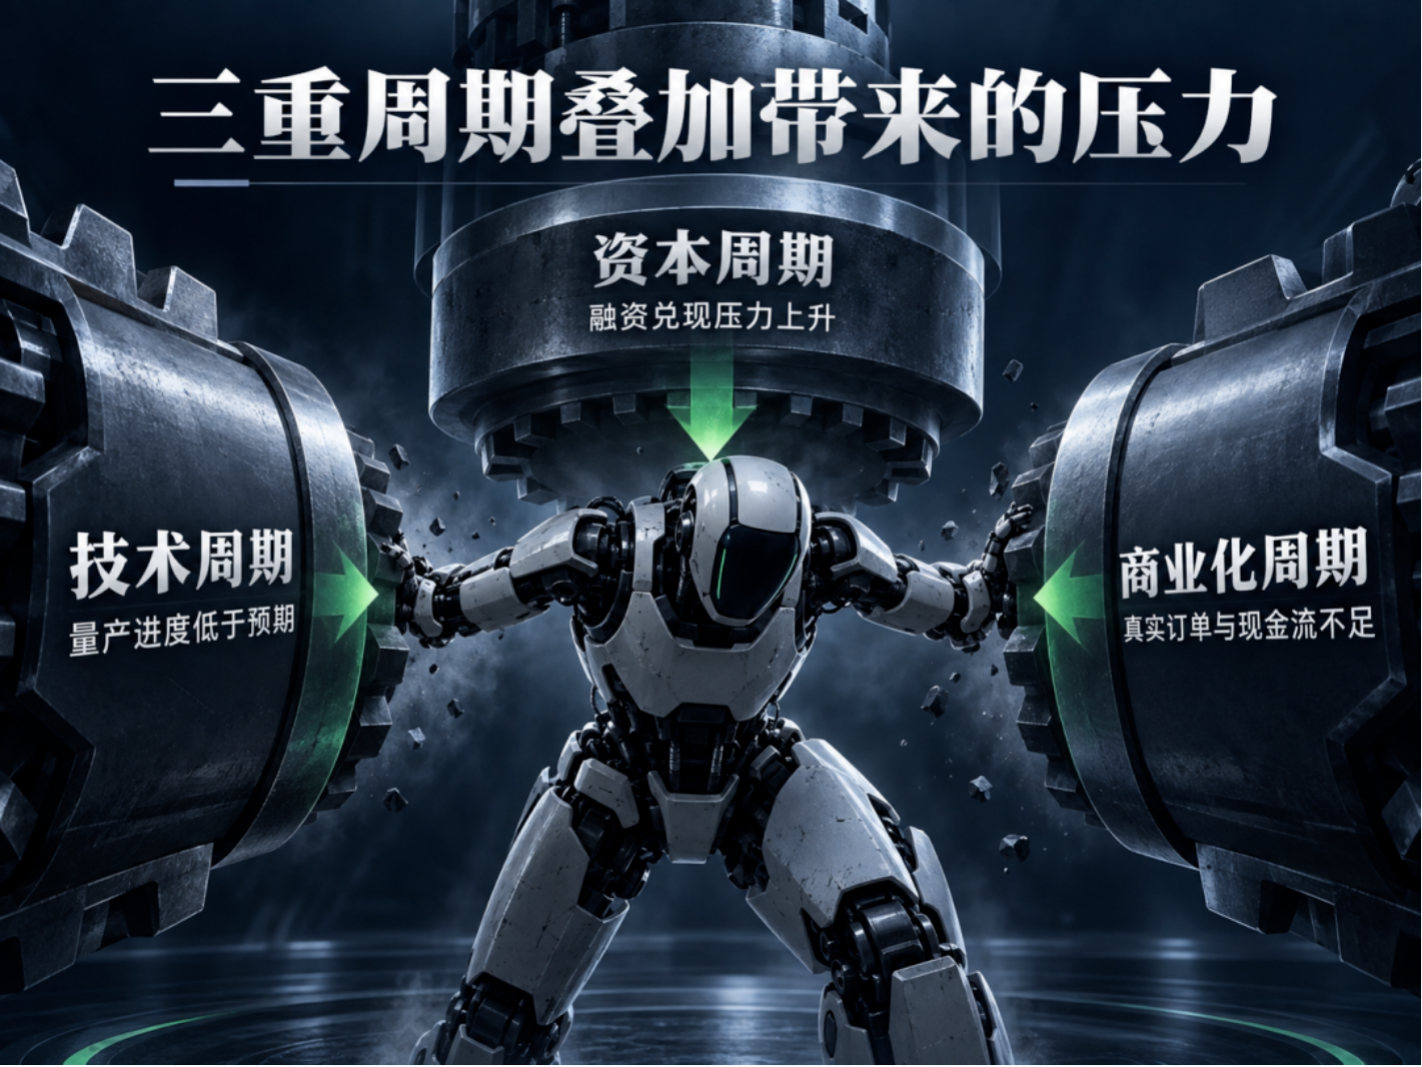
首先是硬件技术演进与资本期望之间的时间差。行业此前曾普遍预计 2025 年人形机器人即可实现十万台量产,2026 年能够大规模进厂作业。但从实际进展来看,2025 年全球人形机器人出货量仅为数万台,2026 年上半年全球出货约 1.91 万台。多关节协同控制的可靠性、高自由度灵巧手的耐久度、复杂工业环境下的感知定位,以及端到端具身大模型在物理交互中的稳定性,都是需要长期工程积累的硬技术,无法通过短期资金投入迅速突破。
其次是一级市场投资期限的到期兑现。2023 年底至 2024 年是国内人形机器人初创企业的融资高峰,大量天使轮与 A 轮投资如今已经进入两到三年的退出窗口期。此前承诺的量产节点未能如期兑现,下一轮融资意向减弱,使得账面资金逐步耗尽的初创公司面临巨大的再融资压力。海外市场中,由波士顿动力前员工创立的 Cartwheel Robotics 因 B 轮融资未果在 2026 年初关闭,三星也在今年 7 月解散了机器人研发部门;国内此前依靠概念维持估值的早期团队,同样在今年下半年面临资金链断裂的风险。
最后是行业评估标准的转变。在初期的狂热阶段,资本市场更看重动作展示、技术演示和创始人背景;而在当下的冷静期,评估核心转向了具体的财务指标,包括真实订单金额、单机物料成本能否降至合理区间、设备投资回报期以及企业是否具备独立造血能力。无法完成商业落地的团队,在新的评估标准下很难维持原有的估值体系。
产业分化与企业的生存条件
科技产业的发展往往伴随资本扩张、估值膨胀、竞争出清与标准收敛的客观规律。19 世纪的铁路建设、2000 年前后的互联网热潮,以及近年的新能源汽车与自动驾驶产业,都经历过相似的发展路径。在早期阶段,过量的资本投入能够吸引工程人才、完善供应链零部件体系,并承担技术试错成本;而当资本预期回归理性后,缺乏竞争力的参与者将退出市场,行业向具备实用价值的技术方案集中。
自动驾驶产业的发展轨迹具有较好的参考意义。2018 年至 2021 年期间,L4 级完全无人驾驶的概念曾吸引巨额融资,但在商业化受阻、明星企业相继关停之后,行业并未消亡,而是转向了城市辅助驾驶(NOA)这一可量产、可感知的中间形态。通过在 10 万至 30 万元家用车市场实现规模化装车,自动驾驶产业找到了可持续的商业切入点。
人形机器人的商业化落地,同样需要经历从宽泛愿景向确定性场景收敛的过程。在接下来的洗牌中,企业的生存分化将主要体现在以下方面:
缺乏技术研发能力、依靠开源方案组装样机并进行概念融资的企业,将最先失去生存空间。死磕高成本路线或过早押注消费级家庭市场的团队,在技术成熟度不足和高昂投入的双重压力下,也难以维持运营。此外,单台硬件样机成本在数十万元、产线建设投入在数千万元的重资产属性,决定了缺乏产业资本支撑且无自我造血能力的小型团队,容易因后续融资中断而陷入停摆。
相对而言,拥有耐心资本长期支持、具备成熟制造业供应链背景,或者能够直接跑通特定工序经济账的企业,更有机会度过调整期。例如汽车、家电制造企业跨界设立的机器人团队,能够利用自有工厂作为首发应用场景,在真实产线中测试产品并逐步摊薄成本;而在物料搬运、装配分拣等具体岗位上,只要设备运行效率能够覆盖采购与维护成本,真正为企业节省人工开支并产生正向现金流,便能建立起经营韧性。
宇树股价在一个月内腰斩,是资本市场对过高预期与现实产出之间差距的一次集中修正,国内人形机器人行业在估值层面的确存在阶段性泡沫。但这种泡沫的挤压并不等同于产业逻辑被推翻。目前国内厂商已在全球人形机器人出货中占据较高份额,供应链配套正在持续完善。随着市场从概念炒作转向注重交付质量、设备稳定性与客户投资回报,能够承受漫长工程迭代并实现自我盈利的企业,将逐步确立其产业地位。
— 全文完 —
查看公众号原文 ↗