北京时间 9 月 17 日凌晨 2 点,美联储将公布 9 月议息会议决议。FedWatch 工具显示本次会议加息 25 个基点的概率已达到 92.5%。更关键的博弈集中在决议落地之后,美联储能否在失信边缘稳住通胀预期,新任主席凯文·沃什在白宫施压降息的政治干扰下,如何厘清未来的利率路径。
一、沃什似乎别无选择
沃什现年 56 岁,职业经历横跨华尔街、白宫与学术界。他在小布什政府担任过总统经济政策特别助理,2006 年在伯南克时期成为美联储史上最年轻的理事,并深度参与了 2008 年金融危机的救市应对;离开理事会后,他长期担任传奇对冲基金投资人斯坦·德鲁肯米勒的顾问,并在斯坦福大学胡佛研究所与其导师康多莉扎·赖斯共事。
这一经历使得沃什兼具华尔街交易员的敏锐与行政体制内的周旋手腕。穆迪首席经济学家马克·赞迪曾评价他“深谙政治之道”。面对特朗普在社交媒体上的持续施压与降息要求,沃什并未选择公开正面冲突,而是保持着每周与财政部长斯科特·贝森特共进早餐的密切沟通。由于沃什的主席任期直至 2030 年,理事任期更延展至 2040 年,任期的制度保障让他在面对白宫当权者时具备打持久战的资本。
沃什治理风格中最激进的做法,是他对“前瞻指引”的彻底摈弃。
在国会参议院的提名听证会上,沃什曾直白宣称“我不相信前瞻指引”。在沃什看来,前瞻指引表面上提供了政策透明度,实质上是将央行过早绑定在预设轨道上,剥夺了应对突发数据的灵活性,甚至演变成金融市场对央行的倒逼绑架。欧洲央行行长拉加德在今年 7 月的辛特拉论坛上也公开表示,后悔过去被前瞻指引所束缚。
为了落实其管理思路,沃什在美联储内部成立了五个专门工作组,分别处理沟通机制重构、通胀分析框架、生产率与 AI 影响评估、资产负债表优化以及底层数据质量。这种改造带有鲜明的“CEO 式”企业治理色彩,雅虎联合创始人杨致远将其形容为“试图打造能够经受时间考验的美联储机构”。尤其在 AI 领域,美联储不再仅将其视作科技行业的局部叙事,而是将其纳入全要素生产率与长期通胀核算的核心模型。
这种机制变化也给金融市场带来了不适应。当美联储不再提前规划基准利率路径时,习惯依据确定性预期安排套利与资产配置的机构失去了基线,只能在每一次数据公布与官员讲话之间反复猜测,资产价格的波动由此放大。
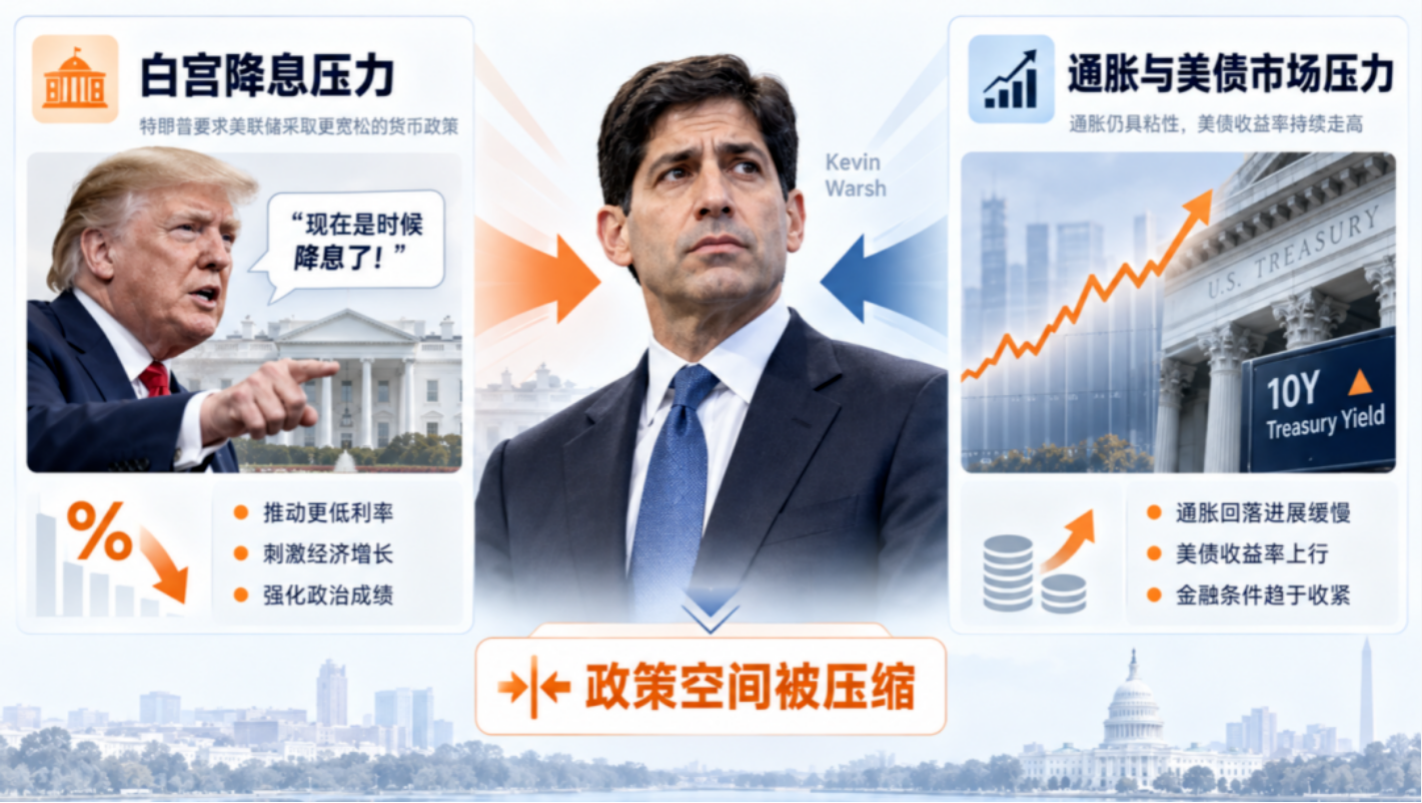
然而,在当前的经济环境下,不管是否进行预期管理,沃什都没有多少灵活性。6 月议息会议时,美联储曾试图向市场展示严谨自律的政策姿态;但到了 7 月会议,面对已经抬头的物价走势,沃什选择了按兵不动,并且在会后发言中含糊其辞。市场担心新任主席可能在白宫的政治施压下动摇了抗通胀的底线,长端美债收益率随即无序上冲,期限溢价大幅飙升。
为了挽回局面,沃什在 8 月底的 Jackson Hole 央行年会上被迫妥协,释放了态度坚决的鹰派信号。但 8 月非农就业新增人数大幅超出市场预期,随后的 8 月 CPI 与 PPI 双双反弹。市场的紧缩预期已经跑到了美联储前面。
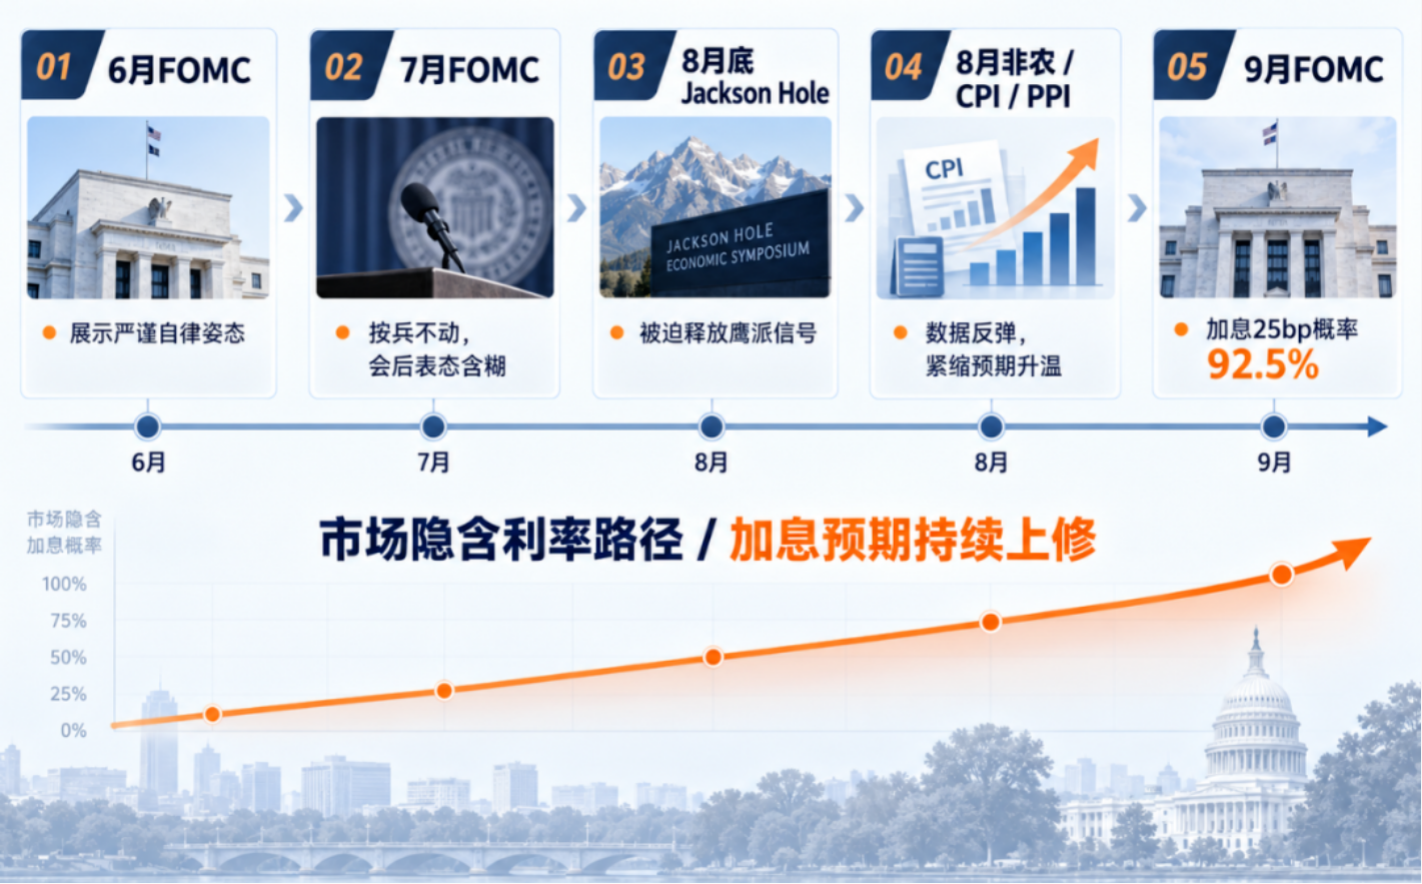
当前市场已经开始交易到 2027 年累计加息近 4 次。期货隐含的 2027 年末政策利率终点达到了 4.56%,显著超出 6 月点阵图指引的 3.93%。换言之,债券市场正在按照“重新进入加息周期”来给资产定价。在这种环境下,摆在沃什面前的选项已经很有限了。
二、推升长端利率的三股结构性力量
这种被动局面,本质上是因为美联储已经无法仅凭货币政策来主导长端美债的走势。即便美联储在本次会议上启动加息,也不过是在被动追赶现实。目前真正决定长端无风险利率中枢的,来自三股结构性力量。
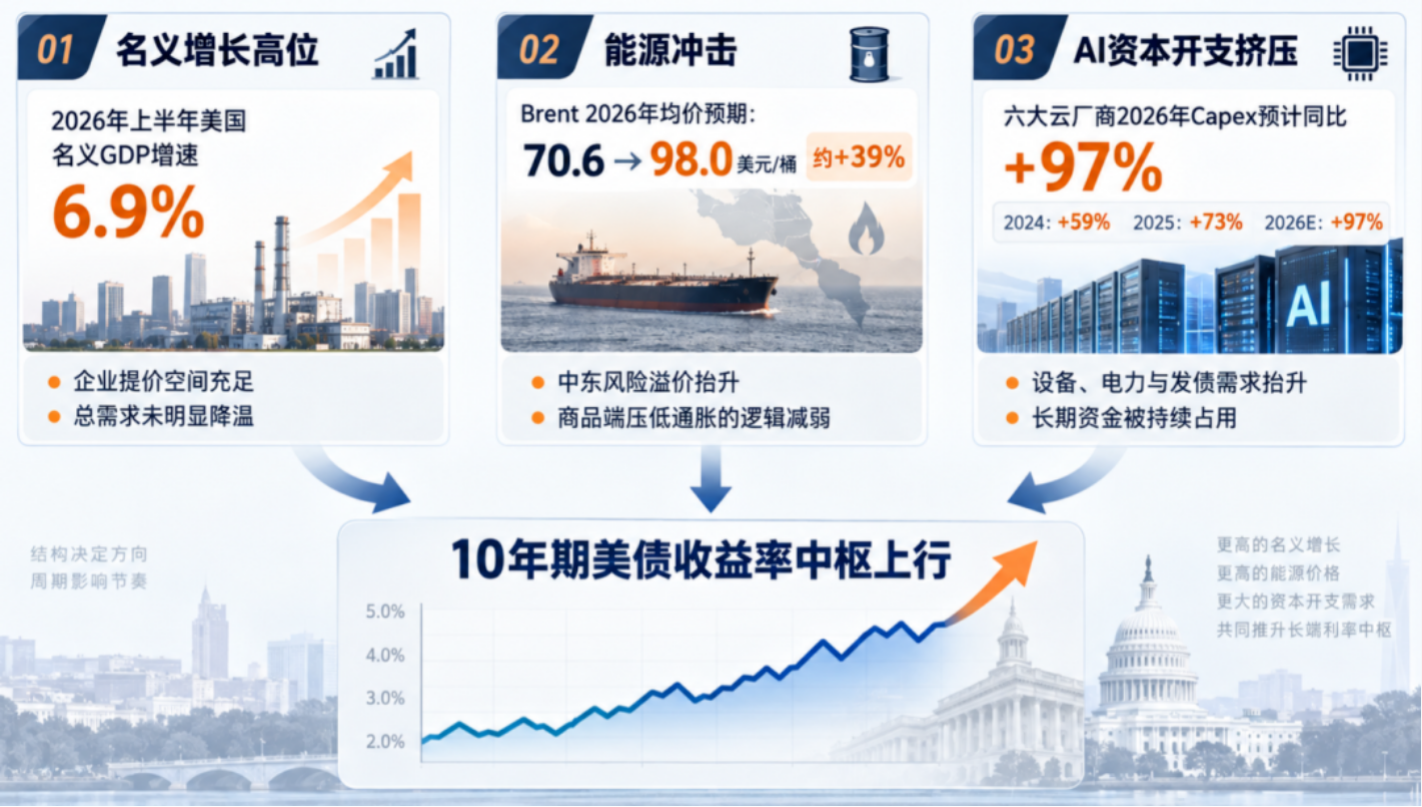
其一是名义增长维持高位。2026 年上半年美国名义 GDP 增速达到 6.9%,不仅显著高于 10 年期美债收益率,也为企业提供了充分的提价空间。标普 500 指数成分股的盈利指引依然强劲,总需求并未在高利率环境下显著降温。
其二是外部供给端的能源冲击。美伊对抗升级导致霍尔木兹海峡及中东能源外运的风险溢价居高不下,加之美国国内商业原油与成品油库存处于历史同期低位。布伦特原油期货价格曲线所隐含的 2026 年均价预期,已从早先的 70.6 美元/桶蹿升至 98.0 美元/桶,升幅接近四成。油价的居高不下,使得过去一年依靠商品端压低通胀的逻辑彻底失效。
其三是 AI 算力投资带来的长久期资本挤压。科技巨头对算力基础设施的投入在二季报后进一步加码。微软、谷歌、亚马逊、META、甲骨文与 SPACEX 这六大主要云厂商,2026 年资本开支规模预计同比激增 97%,相比 2024 年的 59% 与 2025 年的 73% 呈现阶梯式爆发。
这一轮超大规模的资本开支,在现实中带来了两个连锁反应:硬件与电气化设备的供不应求逐步向下游服务业扩散;巨额发债需求与美国财政部天量国债发行在资本市场上抢夺流动性。在名义增速、原油地缘与 AI 资本开支三者交织下,单次 25 个基点的利息上调很难从根子上扭转长端利率上行的趋势。
三、9 月 FOMC 点阵图与经济预测
作为季度焦点会议,本次 FOMC 将更新经济预测摘要(SEP)与利率点阵图。
在 6 月提交预测的 18 位票委中,有 9 位预计 2026 年至少加息 1 次,另外 9 位预计维持不变或降息,分布中位数仅偏向微幅加息。结合 8 月以来的宏观表现,预计本次 9 月点阵图会将 2026 年的加息中位数上调至 2 次;部分立场坚定的鹰派委员可能会将今明两年的加息次数上调至 3 次以上,以弥合利率水平与 6.9% 名义增速之间的落差。
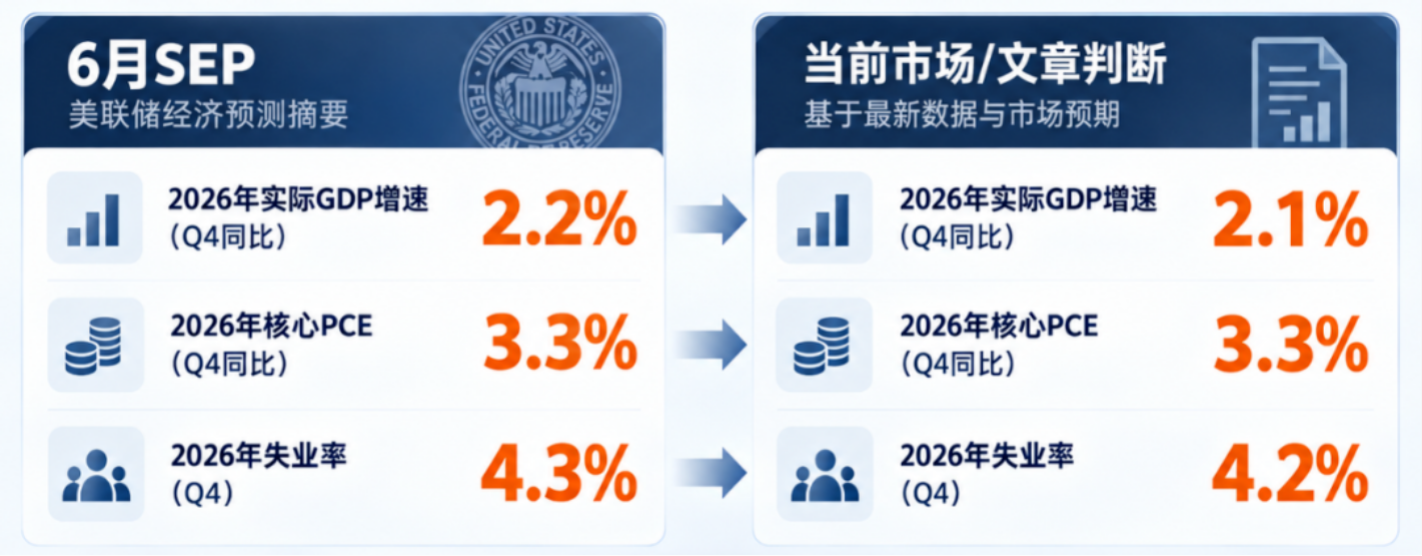
经济预测方面,鉴于中东冲突拖延导致外部成本攀升,美联储预计将适度下调 2026 年实际 GDP 增速预期,同时上调通胀预期。对照 6 月 SEP 与当前彭博一致预期,市场对 2026 年四季度实际 GDP 同比增速的预判为 2.1%(6 月 SEP 为 2.2%),核心 PCE 同比增速预期维持在 3.3%,失业率预期则落在 4.2%(6 月 SEP 为 4.3%)。
四、后续还需要关注什么
沃什大概率在本次发布会上维持惜字如金、含糊不清的风格,今晚的议息决定将对多个资产类别带来直接冲击。
首先是美债市场的空头博弈。当前华尔街宏观基金与债券交易员的美债净空头头寸处于极高水平。在美联储决策层内部,以传统鹰派为主的核心票委主张开启系统性加息,而沃什本人的立场捉摸不定。如果沃什在发布会上透露出任何偏向“仅做一次预防性微调、后续边走边看”的温和信号,极易引发庞大空头头寸的集中踩踏回补,带动美债收益率短线快速跳水。不过,考虑到名义增长与大宗商品的底层支撑,空头回补引发的反弹更可能只是技术性的短暂现象,年内长端美债收益率的大方向依然向上。
其次是美元指数与其他核心资产的走势。美元指数目前徘徊在 99 至 100 之间,基本回到了沃什 5 月就任时的水平;而 COMEX 黄金期货在经历 Jackson Hole 年会的鹰派冲击后,仍维持在 4400 至 4500 美元/盎司的高位区间。如果美联储本次意外选择按兵不动,或者未能展示出抑制通胀的明确态度,市场对美联储公信力的质疑,会导致资金将再度涌向黄金等硬资产,美债期限溢价也将无序跳升,直接压低美股高估值成长板块的风险溢价。
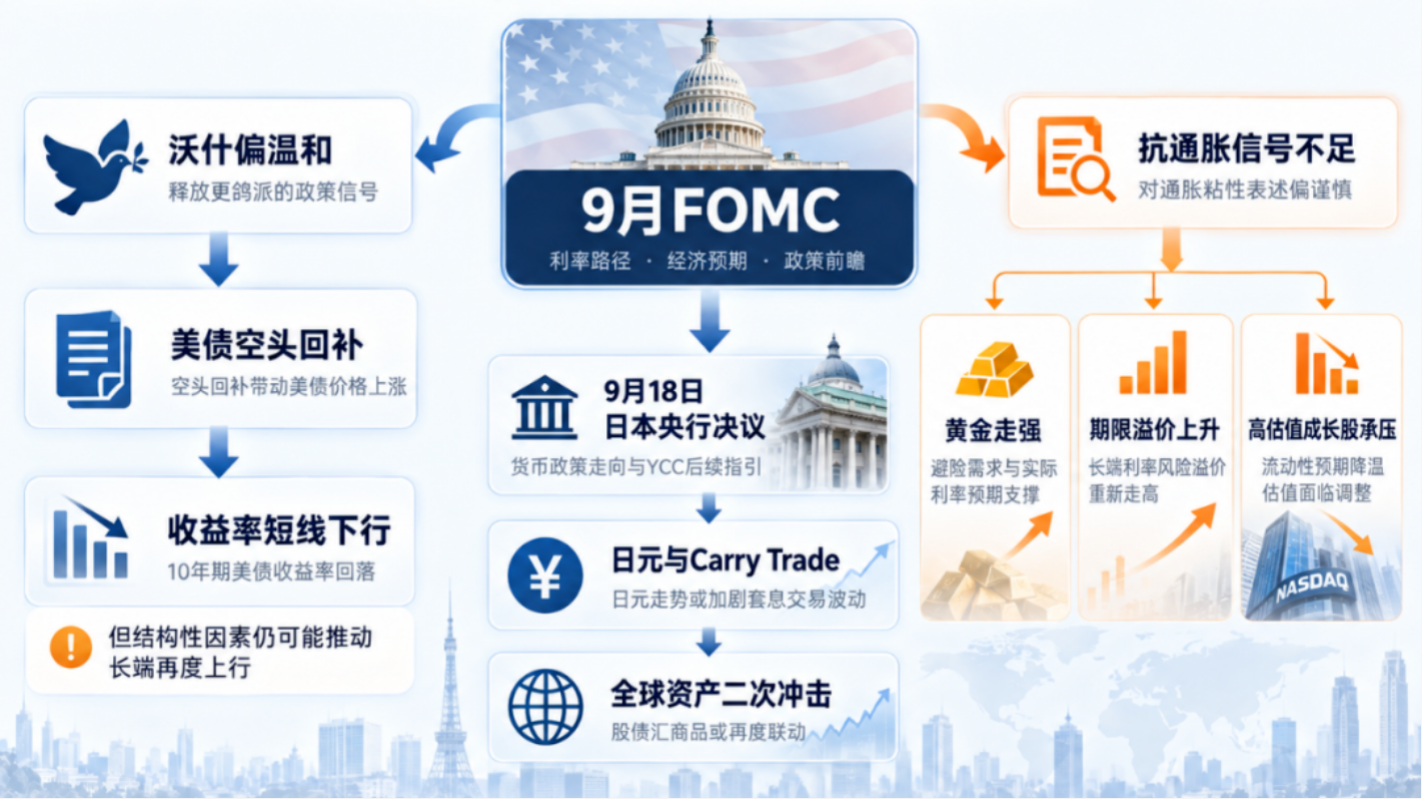
最后是跨市场的溢出效应。不能把目光单纯锁定在美联储议息会议。本周五(9 月 18 日),日本央行也将公布其最新利率决议,市场预期日本央行同样大概率宣布加息。日本国债收益率的上扬与日元走势,直接关乎全球庞大的日元套息交易(Carry Trade)平仓进程。当美联储在周四凌晨打出加息牌之后,全球跨国资本流动紧接着将在周五经受日本央行决议的二次冲击。两场央行决议紧密相扣,资产价格的波动大戏即将开场。
— 全文完 —
查看公众号原文 ↗