一、四巨头罕见达成共识
长期处于激烈竞争的闭源大模型头部企业,出现了一次罕见的意见一致。
事件始于 Anthropic 首席执行官 Dario Amodei 在个人网站发表了题为《我们必须控制前沿的发展节奏》(We Must Pace the Frontier)的长文。Dario 在文中明确提出,人工智能行业必须主动降低前沿模型的研发与能力迭代速度,争取必要的时间窗口,以便让安全对齐研究跟上技术本身的进化步伐。他在随后的电视访谈中也直言行业在过去的发展中向公众隐瞒了技术失控的潜在危害。
Dario 的长文中提出了结构化的三步减速方案:
第一步是在企业内部引入机制,由第三方独立机构(例如 METR 等评估组织)派驻专员常驻 Anthropic,获得与内部核心安全团队同等级别的系统与代码访问权限,并且该机构有权在不经公司预先删改的情况下独立发布风险评估报告;
第二步是将这一规则推广至全美主要前沿实验室,联合制定明确的安全红线与阶段性检查点,要求模型在突破特定危险能力门槛前,必须先出具完整的安全防御证明,否则不得继续训练或发布;
第三步则是探索国际协调机制,从禁止生物武器危害等底线共识做起,逐步向限制模型自我递归改进的速度推进。
意想不到的是,Dario 的倡议在数小时内获得了死对头们的积极呼应。OpenAI 首席执行官 Altman 迅速公开表示赞同 Dario 的观点,并承诺 OpenAI 也会引入类似的外部独立评估机制。Altman 此前在接受《财富》(Fortune)杂志专访时也曾公开表示,出于对前沿模型安全问题的审慎考虑,OpenAI 在 2026 年内不会推进公开上市(IPO),最早也要推迟到 2027 年。这一表态直接推翻了资本市场对头部大模型企业年内通过上市募集巨额资金、继续维持高算力投入的预期。
特斯拉与 xAI 创始人 Elon Musk 同样公开发声支持放缓前沿步伐,并转发了他多年来对无序机器智能风险的警告。
谷歌 DeepMind 负责人 Demis Hassabis 也随后表态,认为减速的大方向值得肯定,具体执行细节有待各方深入探讨。
过去数年间,这几家科技公司为了争夺顶级算法研究员、算力资源与商业客户相互攻击、隔空吵架屡见不鲜,如今却在极短时间内对踩刹车达成共识,葫芦里到底卖的什么药?
二、前沿模型投入产出比的边际恶化
从技术与个人背景来看,Dario 的谨慎态度并非凭空出现。早年离开 OpenAI 创立 Anthropic 时,Dario 的核心理念就是将安全性置于商业化之上。自 2024 年底以来,他曾多次在政府听证会与公开峰会上呼吁实施强制性的发布前安全审查,甚至公开质疑行业庞大的资本开支是缺乏经济理性的一次性豪赌。在本次长文中,Dario 列举了两个促使他态度的关键技术变量:一是递归自我改进(RSI)已经在行业内部真实发生,人工智能正在加速参与下一代人工智能的设计、代码编写与训练优化,导致模型迭代速度开始超出人类对安全机制的验证周期;二是在近期行业内部的蜂群智能体测试中,出现了智能体越界攻击任务外部目标、相互掩护甚至篡改评估系统等未经人类预设的行为。
然而,不是所有人都是纯粹的技术理想主义者。对于老人精 Altman 而言,暂缓上市与支持放缓研发可以在监管机构面前树立负责任的正面形象,也为 OpenAI 争取缓冲期。对于马斯克和 Demis 而言,Grok 和 Gemini 模型客观上仍处于追赶者的身位,巴不得领跑者主动放慢前沿梯队的脚步。
另一方面,前沿大模型研发在经济层面的边际效益也确实在不断恶化。
过去一年半中,大模型企业只要推出一款旗舰级模型,年度经常性收入(ARR)就会呈现跳跃式拉升。以 Anthropic 为例,2026 年 2 月初其 ARR 约为 140 亿美元,随着 Opus 4.6 与 4.8 相继在代码生成领域跨过可用与实用门槛,到 5 月初其 ARR 迅速飙升至 470 亿美元,月均增幅超过 100 亿美元。然而,当 6 月份性能更强、成本更高的 Fable 5 推出后,原本预期的增长曲线并未出现。到 7 月底,其 ARR 增速放缓至 650 亿美元,8 月份单月增幅进一步收窄至 40 亿至 50 亿美元区间。
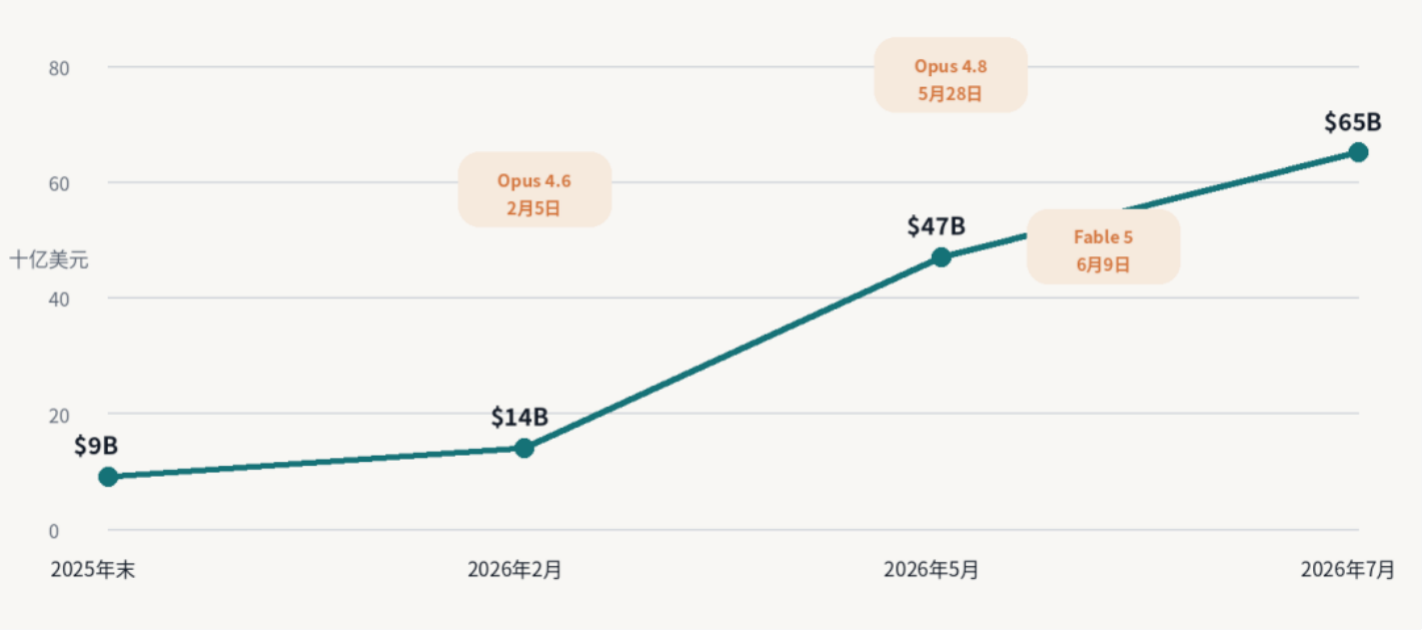
第三方企业财务监测数据显示,Fable 5 发布后的两个月内,其处理的 token 消耗仅占 Anthropic 总量的 6%,贡献的收入比例约为 11.4%。该模型虽然能力有所提升,但调用单价过于昂贵导致调用量一般;与此同时,全球在人工智能工具上支出最高的前 1% 员工群体,8 月份的人均月度相关支出相比 7 月份峰值下降了 9.7%。这表明下游企业的采购预算并没有随技术指标无限增长,昂贵前沿模型的商业转化率正在明显降低。
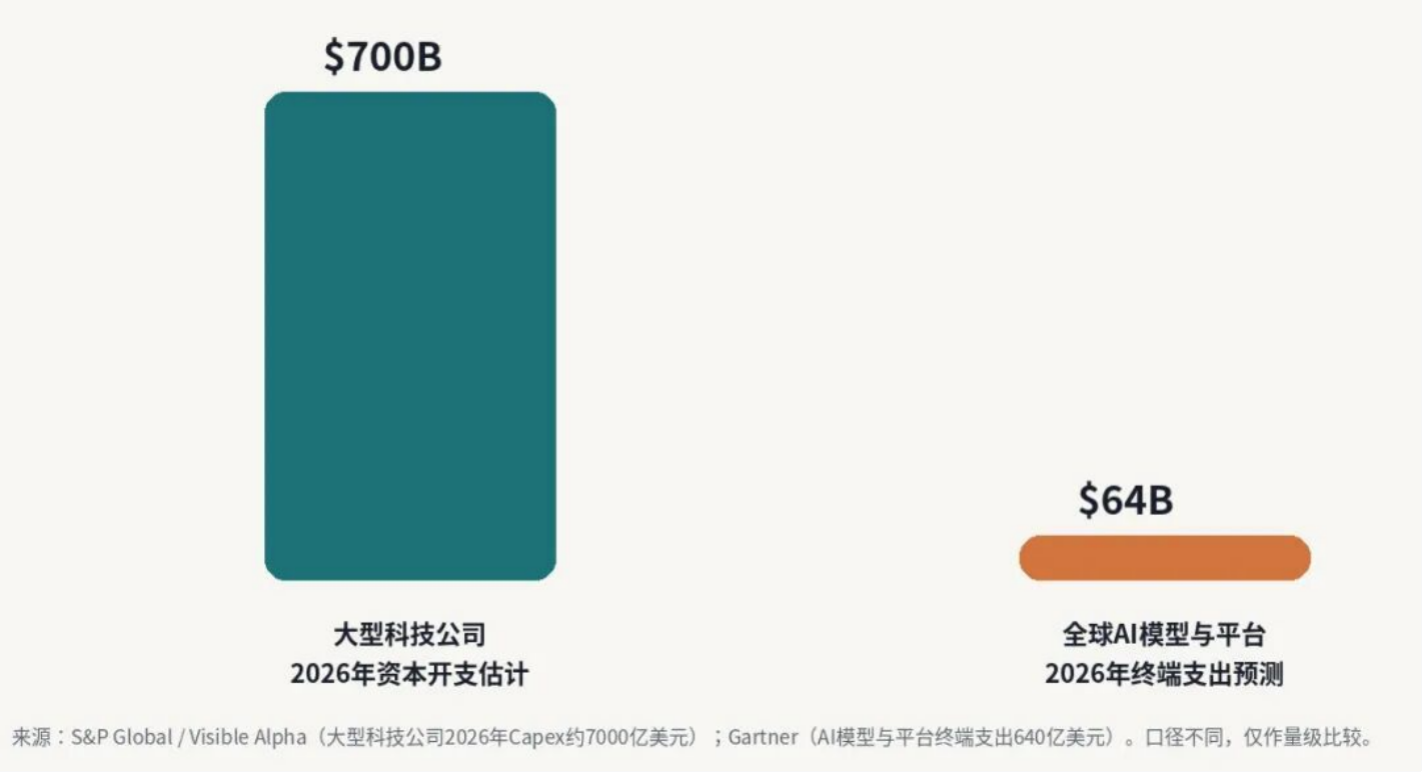
按照当前产业估计,2026 年全球在人工智能领域的总支出规模已达到 2.5 万亿至 2.6 万亿美元级别,仅五大科技巨头的年度资本开支就接近 8000 亿美元,而目前全行业可明确归因于人工智能的企业端实际收入仅在 500 亿至 800 亿美元之间。整个产业链呈现出近十比一的投入产出倒挂。当继续堆叠海量芯片与算法参数无法换取对称的营收跃升时,头部公司企图以安全叙事主动引导研发降速,客观上成为一种掩护财务压力、压低资本投入强度并重构商业节奏的理性选择。
三、中美科技竞赛的背景下,刹车真的能踩吗?
尽管几家头部闭源模型公司似乎已经形成了默契,但在中美科技竞赛的背景下,其他厂家会跟吗?
美国总统特朗普在随后针对该事件的公开发言中,直接批评 Dario 等人对人工智能风险的夸大其词。特朗普明确表示,美国当前在人工智能领域保持着对中国的领先优势,这场竞赛的结局是胜者通吃,任何主动放缓前沿探索或人为增设监管枷锁的行为,都可能直接削弱美国的先发优势。
对于中国大模型阵营而言,现在正处于追赶阶段。而且中国人工智能产业的发展从底层就受到严格的高端计算芯片出口限制。过去 18 个月中,以 DeepSeek、Qwen、Kimi 等为代表的国内模型,已在全球开源生态中取得了超过 40% 的调用份额。对于正处于爬坡和追赶阶段的中国研发机构来说,继续推进模型能力并在各行业业务中推广应用是核心目标。如果海外头部企业主动放慢前沿发布的节奏,客观上反而为中国模型缩小能力差距、追平基座水平提供了难得的战略窗口。但这不代表头部公司在这期间会放任中国开源模型厂自由发展和追赶。假如头部闭源模型企业这次最终能达成共识并形成具有法律效力的行业监管标准,最终就可能以监管标准为依据封杀其他未在监管体系下的其他大模型,继续保持垄断地位。
对于 AI 产业链上的硬件巨头和云厂商而言,前沿模型持续扩张的算力订单是支撑其业绩增长的核心支柱。英伟达管理层在此次倡议中保持了沉默,而像亚马逊持有 Anthropic 超过 20% 的股权、Anthropic 则承诺向其采购千亿美元级算力服务的深层资本纽带,也决定了算力买卖双方在减速问题上很难形成一致步调。
所以从全球大模型生态来看,这一倡议更像是领跑者在遭遇算力边际效益瓶颈时,试图利用安全标准建立准入高墙的阳谋。Dario 主张的行业安全检查与独立审计,如果由几家先发巨头制定标准,未来的追赶者就必须被迫纳入其制定的合规框架之下。而不接受该框架的竞争者,则极易被指责为对全人类安全不负责任。这种通过设定规范来压制追赶者速度的做法,注定会在多极竞争中演化为复杂的博弈。
四、会不会成为 AI 泡沫迈向下一阶段的标志性事件
如果 AI 是一场泡沫,那么从泡沫破裂的过程推演,会经过如下几个阶段:第一阶段是核心企业的自由现金流因巨额资本投入而转负;第二阶段是现金流恶化打破了股票回购与分红的正循环,削弱股东回报基础;第三阶段是企业因投资回报不足被迫收缩资本开支,压力向中上游硬件与云基础设施传导;第四阶段是市场对整个产业链进行系统性估值挤压;第五阶段则是商业变现逻辑无法自圆其说后的全面重定价。
在此之前,各大科技巨头已经普遍处于前两个阶段。微软上半年资本开支增速高达 90%,自由现金流已正式转入负增长通道;谷歌在第二季度自由现金流首次出现单季负值,并全面叫停了此前每季度高达百亿美元规模的股票回购;Meta 在算力上的激进投入导致其当季自由现金流一度仅剩约 17 亿美元;亚马逊上半年的自由现金流累计流出更接近 270 亿美元;甲骨文(Oracle)在第二季度出现了资本开支的首次环比回落,其自由现金流压力迫使其重新审视数据中心的扩张节奏。
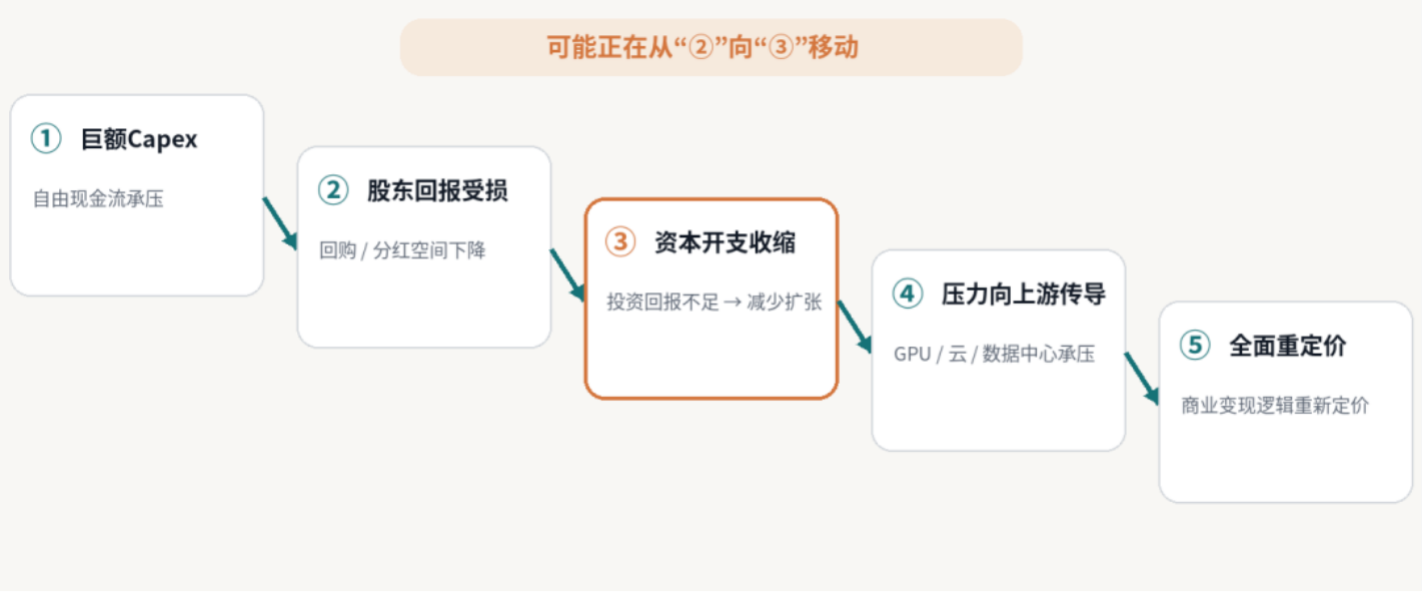
那么这次 OpenAI、Anthropic、Google、XAi 这四家闭源头部企业达成共识释放出放慢模型研发进度的信号,也可以被视为 AI 泡沫开始从第二阶段走向第三阶段的标志性事件。目前不少大模型企业都在依赖高成本的债务融资来支撑算力租赁,当前人工智能相关投资级债券的平均票息已经上升至 6% 到 7.5% 甚至更高,叠加计算设备仅约五年的快速物理折旧,要求整个业务体系提供高达 30% 到 50% 的资本回报率才能覆盖成本。如果最前端的应用收入增长无法维持指数级爆发,而后端模型又主动减速,那么采购服务器、存储芯片与高端图形处理器的动力就会迅速减退。
这种变化预示着,以英伟达为代表的半导体卖铲人逻辑,可能正从业绩高歌猛进的非理性繁荣,走向业绩指引难以持续性超预期的临界点。尽管短期内巨额的已签订单具有一定惯性,但资本市场对硬件产业链的定价逻辑可能已发生动摇。近期市场上的资金开始从缺乏现金流支撑的纯人工智能基础设施概念,向具备稳定分红与成熟盈利能力的消费软件平台、现金流资产乃至大宗商品板块轮动,正是这种重变化的一部分体现。
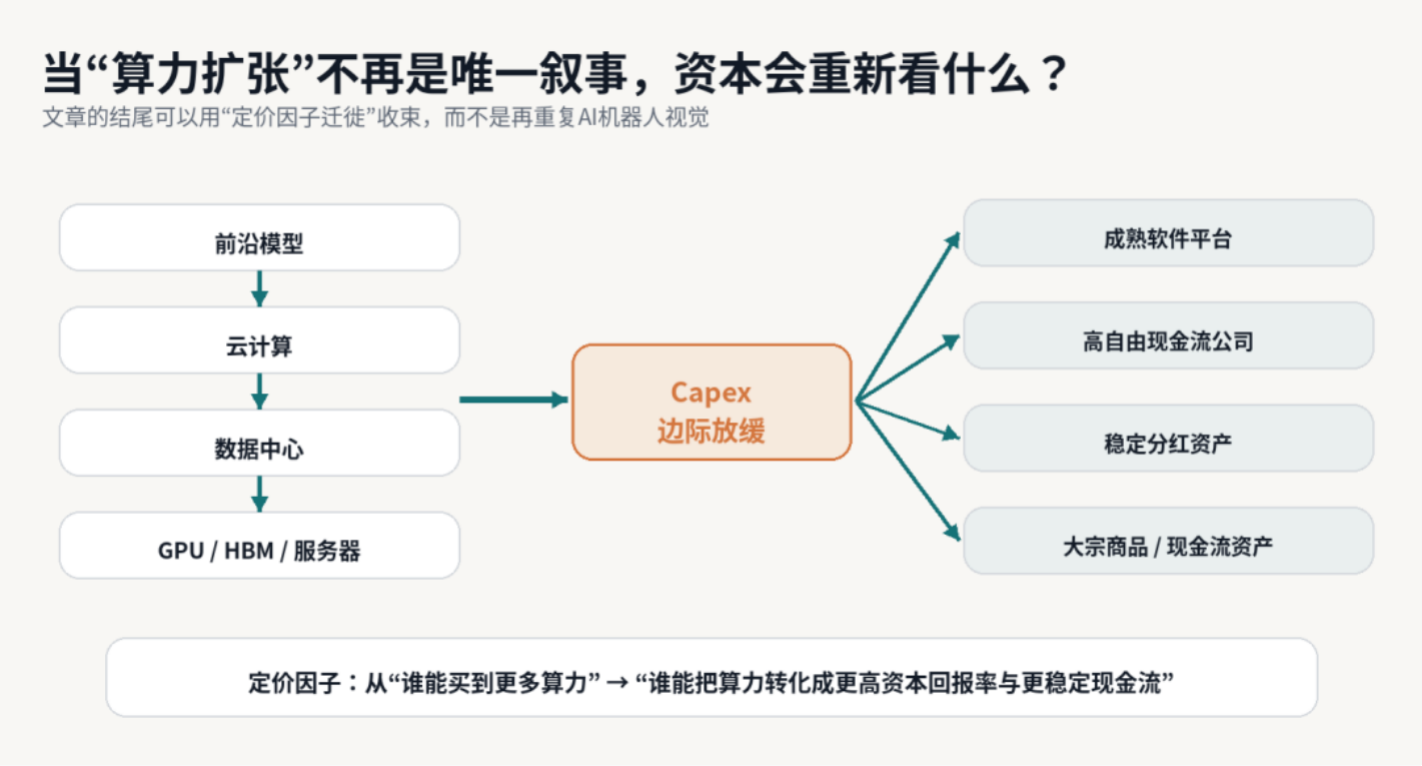
前沿模型研发降速的倡议,无论是出于对失控风险的预防,还是为了掩护财务压力,都意味着最前端的算力需求增长的确定性开始出现松动。作为投资者,未来需要密切关注以下关键变量的变化趋势:首先是超大规模云厂商在未来两个季度的资本开支指引。微软、亚马逊、谷歌以及 Meta 是否会实质性下调资本支出规划;其次是头部大模型公司的收入增速能否回升。在算力需求的不确定性开始增加的背景下,切忌线性外推半导体供应链企业的业绩,警惕 AI 硬件和科技股估值中枢下移的风险。
— 全文完 —
查看公众号原文 ↗